Assinar um compromisso financeiro exige cuidado de aposentados e trabalhadores. Muitas pessoas ignoram detalhes técnicos, mas conhecer os termos ajuda a evitar surpresas no futuro.
Saber o que verificar nas cláusulas de um contrato de empréstimo consignado é o primeiro passo para proteger seu orçamento. Analisar a taxa de juros mensal junto ao custo efetivo anual mostra o valor real da dívida.
Além dos juros, observe prazos e encargos adicionais escondidos no documento. Compare a oferta inicial com o texto final para encontrar divergências antes de assinar.
Essa prática ajuda a assegurar o respeito aos seus direitos. A Informação clara é a melhor ferramenta contra prejuízos e protege sua saúde financeira.
Principais pontos de atenção
- Analise sempre a taxa de juros mensal e anual.
- Confira o valor total das parcelas antes de assinar.
- Verifique se existem seguros ou taxas extras embutidas.
- Compare a oferta comercial com o documento apresentado.
- Entenda os prazos e as condições de quitação antecipada.
- Garanta que todas as autorizações estejam claras no texto.
O que mudou e por que o contrato de consignado exige atenção
Ler as entrelinhas de um contrato de empréstimo consignado ajuda a proteger seu bolso. O mercado financeiro mudou, e as ofertas de crédito ficaram mais sofisticadas para consumidores brasileiros.
Atenção redobrada é essencial para quem busca crédito fácil. Detalhes ignorados na assinatura podem causar problemas no futuro.
Alertas recentes de bancos, órgãos públicos e entidades de defesa do consumidor
Órgãos como o Procon e o Banco Central alertam sobre irregularidades em contratações. Promessas que não refletem o mercado podem induzir o consumidor ao erro.
Essas entidades recomendam nunca fornecer dados pessoais ou senhas por telefone. Verificar a idoneidade da instituição financeira ajuda a evitar fraudes e contratos não autorizados.
Como as regras do consignado afetam aposentados, pensionistas e trabalhadores
Para quem recebe benefícios do INSS ou possui vínculo empregatício, o consignado oferece crédito acessível. A margem consignável é um limite legal que protege sua renda mensal.
Esse limite impede que o comprometimento do salário ou benefício ultrapasse o percentual definido por lei. Controlar essa margem evita que parcelas excessivas sufoquem o orçamento doméstico.
Diferença entre a oferta apresentada e as condições registradas no contrato
Muitas propagandas destacam apenas a parcela mensal e escondem o custo efetivo total da operação. Esse indicador mostra o valor final, incluindo juros, taxas e seguros embutidos.
A oferta verbal do vendedor pode ser diferente do documento oficial. Por isso, compare a simulação inicial com o contrato final antes de assinar. Essa prática protege qualquer consumidor consciente.
Documentos, canais oficiais e registros que ajudam a comprovar a negociação
Guarde todos os registros da negociação realizada. Prints de conversas em aplicativos de mensagens, e-mails trocados e números de protocolo são provas valiosas quando surgem divergências.
Use apenas os canais oficiais das instituições financeiras para formalizar qualquer pedido. Verifique o custo efetivo total e confirme se a margem consignável está sendo respeitada. Assim, você garante uma contratação mais segura e transparente.
Taxas, prazo e custo total que devem aparecer com clareza
A clareza sobre taxas e prazos ajuda a evitar dívidas inesperadas ao assinar um contrato de consignado. Leia cada cláusula antes de formalizar a autorização de desconto em folha e confirme as condições prometidas pelo banco.
Taxa de juros mensal e anual aplicada ao empréstimo
A taxa de juros é o custo principal do dinheiro emprestado. O banco deve mostrar os valores mensal e anual, facilitando a comparação entre instituições financeiras.
Custo efetivo total e inclusão de encargos na simulação
O Custo Efetivo Total (CET) é o principal indicador para o cliente. Ele inclui juros, impostos, tarifas e seguros obrigatórios. Assim, mostra o valor real pago ao fim do contrato.
"A transparência nas informações financeiras é um direito básico do consumidor e um dever inegociável das instituições bancárias."
Prazo de amortização, valor das parcelas e montante final pago
O prazo de amortização define o número de parcelas e o valor total pago. Uma parcela menor pode esconder um custo alto quando o pagamento se estende por muito tempo.
Tarifas permitidas, serviços cobrados e cobrança de tarifas indevidas
As instituições só podem cobrar tarifas autorizadas pelo Banco Central. Verifique taxas administrativas abusivas e serviços acessórios incluídos sem seu consentimento explícito.
Como conferir se o valor liberado corresponde ao crédito contratado
Compare o valor que caiu na sua conta com o montante líquido previsto no contrato. Questione qualquer diferença imediatamente ao banco, antes de começar a pagar as parcelas.
Cuidados com seguros, taxas administrativas e serviços acessórios
Muitos contratos incluem seguros prestamistas ou pacotes de serviços não obrigatórios. Fique atento para não contratar serviços indesejados; eles aumentam sua dívida sem necessidade.
| Componente | O que verificar | Impacto no custo |
|---|---|---|
| Taxa de Juros | Mensal e Anual | Alto |
| CET | Custo Efetivo Total | Muito Alto |
| Seguros | Opcionalidade | Médio |
| Tarifas | Legalidade | Baixo |
Desconto em folha, margem consignável e autorização do tomador
Seu controle sobre o salário começa quando você autoriza o desconto em folha. Essa permissão permite ao banco descontar parcelas antes de o dinheiro entrar na sua conta.
Autorização de desconto em folha e início das cobranças
A autorização deve ser clara e formal, com o valor mensal que será descontado. A cobrança geralmente começa no mês seguinte à assinatura, conforme o fechamento da folha.
Margem consignável disponível e limite comprometido pela parcela
A margem consignável é o limite do salário ou benefício usado em empréstimos. Manter esse limite sob controle evita o superendividamento e preserva dinheiro para despesas básicas mensais.
Consequências de alteração do benefício, salário ou vínculo empregatício
Mudanças no emprego ou no valor do benefício podem reduzir a margem disponível. Se o salário cair, a parcela pode superar o limite permitido, exigindo renegociação imediata com a instituição financeira.
Seguro prestamista: finalidade, preço e contratação realmente opcional
O seguro prestamista é uma proteção financeira que pode quitar a dívida em caso de falecimento ou invalidez do tomador. Esse serviço é opcional e não pode ser exigido para liberar o crédito. Confira o preço e as condições antes de aceitar a cobertura adicional.
O que fazer quando o desconto continua após a quitação do contrato
Se a cobrança de tarifas ou as parcelas continuarem após a quitação, contate o banco imediatamente. Peça o comprovante de quitação e exija o estorno dos valores descontados indevidamente. Se o problema continuar, registre reclamação nos órgãos de defesa do consumidor.
Como identificar autorização desconhecida ou empréstimo não solicitado
A cobrança de tarifas ou parcelas de empréstimos não contratados é uma irregularidade grave. Consulte regularmente seu extrato de empréstimos consignados no portal oficial do governo ou do INSS. Se encontrar movimentação suspeita, conteste a autorização e denuncie a prática para evitar prejuízos financeiros.
Direitos antes e depois da assinatura do contrato
A relação com a instituição financeira continua após a assinatura do contrato. O consumidor tem garantias para ajustar sua vida financeira quando suas necessidades mudam.
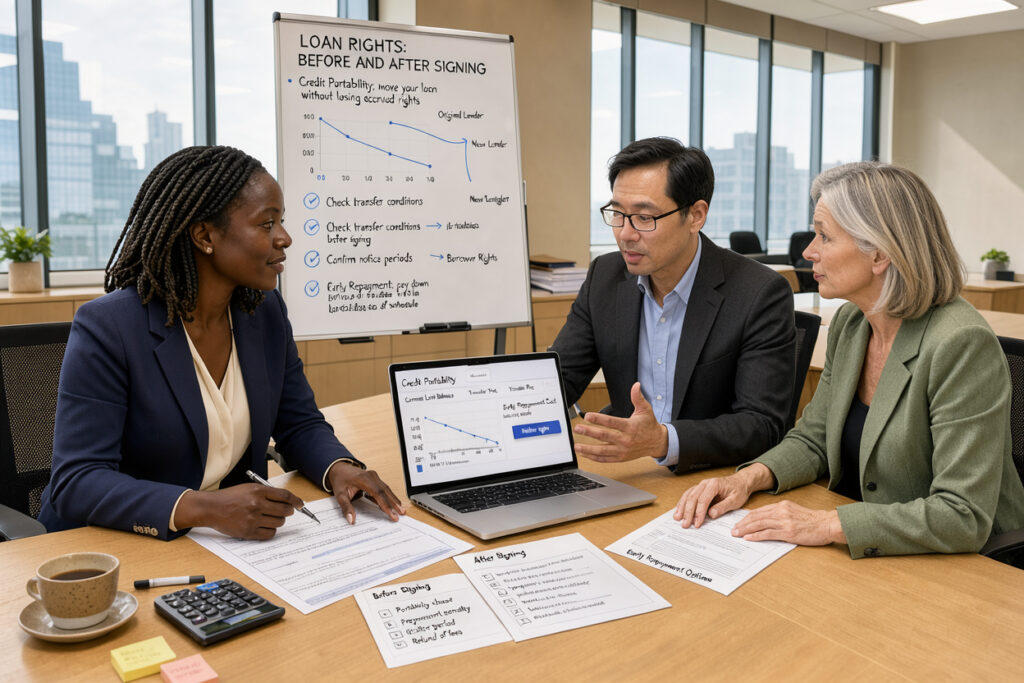
Portabilidade de crédito e comparação com a renegociação da dívida
A portabilidade de crédito permite transferir a dívida para outro banco com taxas menores. Ela é diferente da renegociação, feita somente com a instituição original.
Compare as opções pelo Custo Efetivo Total (CET). Muitas vezes, uma nova proposta traz mais economia que a renegociação interna.
Quitação antecipada e redução proporcional dos juros futuros
Outro direito essencial é a quitação antecipada do débito. Se pagar antes do prazo final, o cliente recebe redução proporcional dos juros e encargos.
É fundamental exigir o recálculo imediato para confirmar que o valor pago considera apenas o uso efetivo do crédito. O banco não pode cobrar taxas administrativas adicionais por essa antecipação.
Cancelamento, arrependimento e contestação de contratação irregular
Se o contrato foi assinado sob pressão ou sem esclarecimento, o consumidor pode pedir seu cancelamento. Em contratações não solicitadas, pode contestar a operação e exigir estorno dos descontos indevidos.
Procedimentos para reclamar ao banco, Banco Central, consumidor.gov.br e Procon
Se o banco não resolver o problema, o consumidor deve procurar órgãos de proteção. Reclamações em plataformas oficiais ajudam a obter uma resposta formal.
- Entre em contato com o SAC do banco e anote o número do protocolo.
- Utilize o portal consumidor.gov.br para mediações rápidas.
- Recorra ao Banco Central caso a instituição não apresente solução.
- Procure o Procon da sua cidade para orientações sobre direitos específicos.
Informações e comprovantes que devem acompanhar uma reclamação
Para aceitar a reclamação, organize toda a documentação necessária. Tenha o contrato, extratos bancários, protocolos e cópias de mensagens trocadas com correspondentes bancários.
Como agir diante de fraude, assédio comercial ou retenção de documentos
Diante de suspeitas de fraude ou assédio comercial, não hesite em registrar um Boletim de Ocorrência. Reter documentos pessoais ou o contrato é ilegal e exige denúncia imediata às autoridades competentes.
Conclusão
Assinar um compromisso financeiro exige cuidado para evitar surpresas no orçamento mensal. Saber o que verificar nas cláusulas de um contrato de empréstimo consignado ajuda a entender juros e custo total. Também esclarece as responsabilidades assumidas pelo tomador.
O consumidor deve comparar a oferta verbal com o documento final antes de oficializar o negócio. Guardar cópias de todos os registros da negociação protege contra divergências de valores ou condições inesperadas.
A transparência é um direito fundamental em qualquer transação bancária. Se identificar descontos não reconhecidos ou cobranças indevidas, o cliente deve formalizar a reclamação imediatamente pelos canais oficiais.
O Banco Central, o portal consumidor.gov.br e os órgãos de proteção, como o Procon, oferecem suporte para resolver impasses. Manter o controle sobre o que verificar nas cláusulas de um contrato de empréstimo consignado ajuda aposentados, pensionistas e trabalhadores. Esse cuidado contribui para manter a saúde financeira em dia.