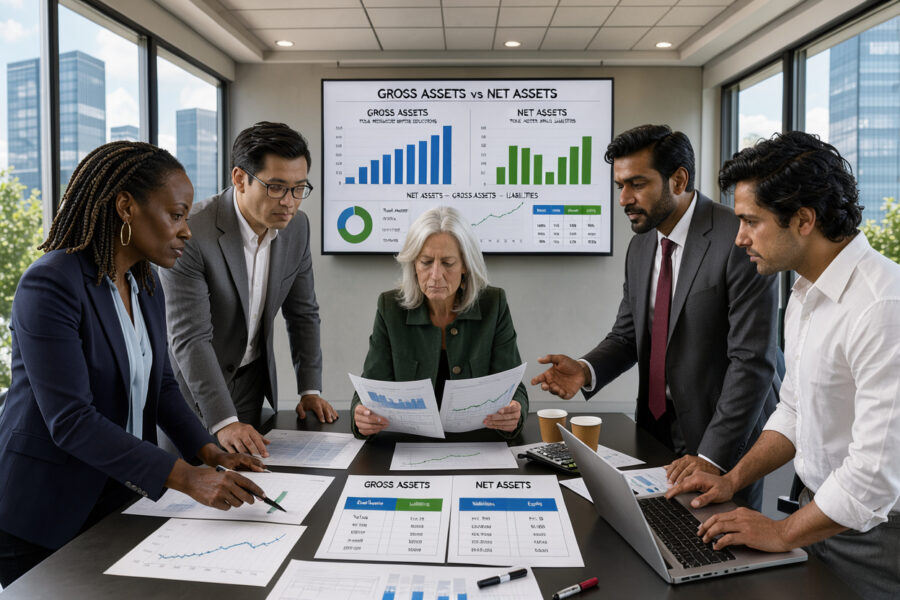
Muitos brasileiros organizam suas finanças, mas confundem conceitos básicos que afetam diretamente a saúde do bolso. Compreender as diferenças entre patrimônio bruto e patrimônio líquido no controle financeiro ajuda a tomar decisões seguras e conscientes.
O montante total reúne seus bens e direitos. Esse número pode enganar quando você ignora as dívidas pendentes.
Ao subtrair todas as obrigações financeiras, você encontra sua riqueza acumulada. Essa distinção é vital para planejar o futuro com clareza e evitar surpresas no orçamento mensal.
Principais Pontos
- O montante total engloba todos os seus bens e direitos.
- O valor real considera a dedução de todas as dívidas.
- Identificar esses valores ajuda a evitar o endividamento excessivo.
- A clareza financeira permite investimentos mais estratégicos.
- O acompanhamento constante traz segurança para o seu planejamento.
- Conhecer esses conceitos facilita a gestão de ativos e passivos.
Por que as diferenças entre patrimônio bruto e patrimônio líquido no controle financeiro ganharam relevância
A gestão do dinheiro deixou de contar bens e passou a analisar seu valor real. Hoje, entender as diferenças entre patrimônio bruto e patrimônio líquido no controle financeiro é essencial para manter as contas saudáveis.
A maior atenção ao patrimônio das famílias brasileiras
Endividamento, inflação e busca por decisões financeiras mais seguras
A economia brasileira enfrenta inflação instável e juros altos, levando as famílias a rever seus hábitos. O aumento das dívidas mostrou que acumular bens não basta sem uma base financeira sólida.
"O patrimônio não é apenas o que você possui, mas o que resta após todas as suas obrigações serem quitadas."
Essa mudança busca apoiar decisões mais seguras. Ao observar o valor líquido, a pessoa entende sua capacidade real de agir durante uma crise.
O papel da educação financeira no acompanhamento de bens e dívidas
A educação financeira impulsiona essa transformação. Ela mostra que o planejamento financeiro pessoal exige atenção aos ativos e aos passivos.
Com conhecimento, as pessoas deixam de confiar em números superficiais. Elas monitoram o que importa para construir um futuro estável.
Quem utiliza essas informações e em quais situações
Famílias, profissionais de contabilidade e planejadores financeiros
Muitos perfis usam esses indicadores para organizar a vida financeira. As famílias aplicam esses conceitos para criar metas de economia e cortar gastos desnecessários.
Profissionais de contabilidade e planejadores financeiros usam esses dados para dar orientações precisas. Eles analisam o balanço para criar estratégias de investimento e proteção de capital.
Consequências da leitura incorreta dos indicadores patrimoniais
Ignorar as diferenças entre patrimônio bruto e patrimônio líquido no controle financeiro pode causar riscos sérios. Uma leitura errada pode levar a decisões perigosas, como:
- Assumir dívidas maiores do que a capacidade real de pagamento.
- Acreditar em uma falsa sensação de riqueza baseada apenas em bens financiados.
- Comprometer o planejamento financeiro pessoal a longo prazo.
Por isso, uma análise precisa ajuda a evitar o endividamento crônico e favorece o sucesso financeiro. Manter os registros atualizados é essencial para buscar segurança e tranquilidade.
O que compõe o patrimônio bruto e como identificar os ativos pessoais
Muitas pessoas confundem riqueza acumulada com dinheiro disponível. Tudo começa pelo patrimônio bruto. Ele soma bens e direitos, sem incluir obrigações financeiras pendentes.
Definição de patrimônio bruto no controle financeiro
Imóveis, veículos, saldos bancários e investimentos
O patrimônio bruto reúne tudo que tem valor econômico. Isso inclui imóveis, como casas e terrenos, veículos e saldos em contas correntes ou poupanças. Investimentos, como ações, títulos do Tesouro Direto e fundos, também fazem parte desses ativos.
Bens de uso pessoal e itens com valor de revenda
Também entram itens pessoais com valor de mercado. Joias, eletrônicos caros e coleções raras são exemplos comuns. Esses itens integram seus ativos e passivos pessoais, mesmo sem gerar renda mensal.
Como elaborar um inventário de bens e dívidas
Registro do valor atual, da propriedade e da documentação
Organize suas finanças com um inventário de bens e dívidas detalhado. Liste cada item, sua data de aquisição e seu valor atual de mercado. Guarde escrituras e notas fiscais em uma pasta física ou digital.
Atualização de preços e separação entre bens pessoais e empresariais
Atualize os valores com frequência para manter os dados corretos. Se tiver um negócio, separe os bens da empresa dos particulares. Essa separação evita confusões contábeis e protege sua saúde financeira.
Limitações de analisar apenas o valor bruto
Patrimônio elevado sem disponibilidade imediata de dinheiro
Um erro comum é confundir patrimônio bruto alto com liquidez. Você pode ter um imóvel valioso, mas não dinheiro em espécie para uma conta urgente. Por isso, monitore sempre a falta de liquidez.
Diferença entre valor de mercado, valor contábil e valor realizável
Entender os tipos de avaliação evita expectativas falsas. O valor de mercado é o preço atual de venda; o contábil é o custo histórico. O valor realizável é o montante obtido em uma venda rápida.
| Tipo de Valor | Definição | Aplicação Prática |
|---|---|---|
| Valor de Mercado | Preço atual de venda | Avaliação de imóveis e ações |
| Valor Contábil | Custo de aquisição | Registro histórico de bens |
| Valor Realizável | Dinheiro líquido imediato | Planejamento de emergências |
Ao fazer seu inventário de bens e dívidas, lembre-se: clareza é sua maior aliada. Analisar seus ativos e passivos pessoais com honestidade permite decisões mais inteligentes e seguras para seu futuro.
Como calcular o patrimônio líquido a partir de ativos e passivos pessoais
Descobrir seu patrimônio real exige analisar com clareza os ativos e passivos pessoais. Considerar apenas o valor de mercado dos bens ignora as dívidas ligadas a eles. Para ter uma visão precisa, faça o cálculo do valor líquido com método.
A fórmula do cálculo do valor líquido
Soma dos ativos menos o total de obrigações financeiras
A fórmula básica subtrai o total de dívidas do valor total dos bens. O resultado mostra o que pertence ao indivíduo após quitar todos os compromissos.
Exemplo com imóvel financiado, investimentos e dívidas de curto prazo
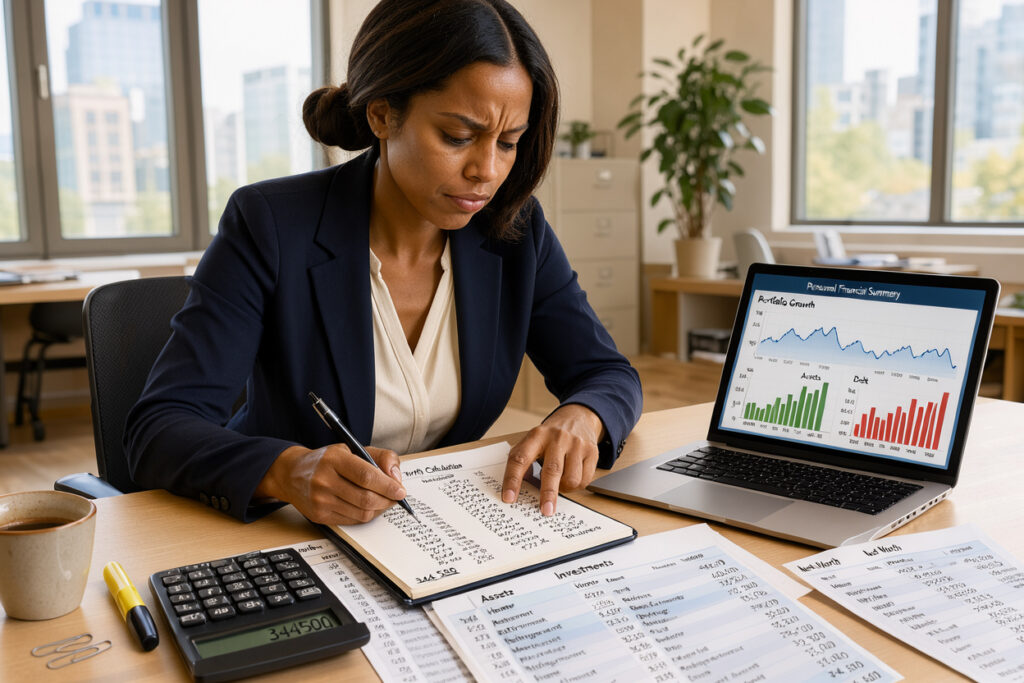
Imagine alguém com um imóvel de R$ 500 mil e uma dívida bancária de R$ 300 mil. Essa pessoa também possui R$ 50 mil em investimentos e R$ 10 mil em dívidas no cartão. O cálculo seria:
- Ativos: R$ 500.000 (imóvel) + R$ 50.000 (investimentos) = R$ 550.000
- Passivos: R$ 300.000 (financiamento) + R$ 10.000 (cartão) = R$ 310.000
- Patrimônio Líquido: R$ 550.000 – R$ 310.000 = R$ 240.000
Quais passivos devem entrar na conta
Financiamentos, empréstimos, cartão de crédito e parcelas futuras
Inclua todos os compromissos financeiros de curto e longo prazo. Isso inclui financiamentos imobiliários, empréstimos consignados e o saldo devedor do cartão.
Impostos, contas vencidas e compromissos ainda não registrados
Considere tributos como IPTU e IPVA, além das contas de consumo vencidas. Manter os registros de ativos e passivos pessoais atualizados evita surpresas futuras.
Como interpretar um resultado positivo, nulo ou negativo
Crescimento patrimonial com redução de dívidas
Um resultado positivo indica que seus bens superam suas dívidas, sinal de saúde financeira. Mantenha o cálculo do valor líquido em alta com aportes constantes.
Patrimônio líquido negativo e prioridades para a reorganização financeira
Um resultado negativo significa que as dívidas superam os ativos. Reorganize suas finanças e quite primeiro os passivos com juros altos.
| Resultado | Significado | Ação Recomendada |
|---|---|---|
| Positivo | Solidez financeira | Investir e diversificar |
| Nulo | Equilíbrio frágil | Criar reserva de emergência |
| Negativo | Endividamento | Renegociar dívidas |
Como a diferença aparece no balanço patrimonial familiar e no fluxo de caixa mensal
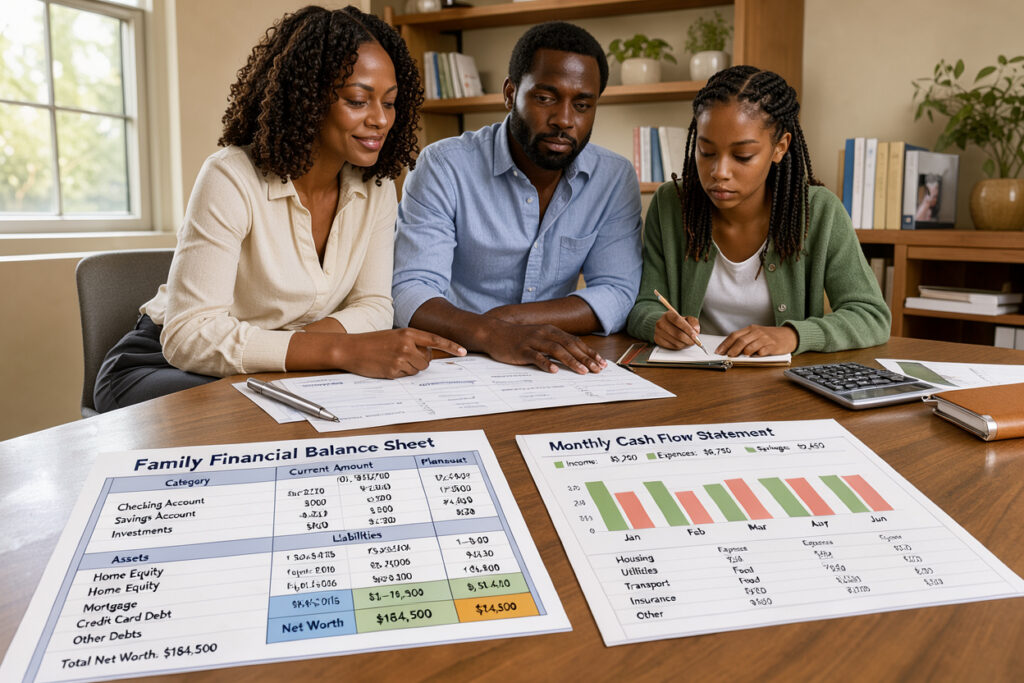
Entender a saúde financeira exige dois controles: o balanço patrimonial familiar e o fluxo de caixa mensal. Um mostra a riqueza acumulada; o outro acompanha o dinheiro do dia a dia.
O papel do balanço patrimonial familiar
Comparação entre ativos, passivos e patrimônio líquido em diferentes períodos
O balanço mostra sua vida financeira em uma data específica. Comparar esses registros ajuda a descobrir se o patrimônio líquido cresce ou se as dívidas consomem os ativos.
Indicadores que mostram evolução ou deterioração da situação financeira
Quando os ativos superam os passivos de modo constante, a família constrói uma base sólida. A queda contínua do patrimônio líquido indica gastos acima das possibilidades reais.
Por que patrimônio e fluxo de caixa são controles diferentes
Riqueza acumulada versus dinheiro disponível para despesas
Ter bens não significa ter dinheiro na conta para pagar boletos. O fluxo de caixa mensal acompanha entradas e saídas e ajuda a pagar contas básicas sem sustos.
Como uma renda estável pode coexistir com patrimônio líquido baixo
Muitas pessoas recebem salários altos, mas gastam tudo o que ganham e mantêm patrimônio líquido próximo de zero. Essa situação é perigosa: qualquer interrupção na renda pode causar um colapso financeiro imediato.
Reações e decisões provocadas pelos dados financeiros
Redução de gastos, renegociação de dívidas e formação de reservas
Com esses dados, a família pode renegociar dívidas caras ou criar uma reserva de emergência. Assim, números frios viram estratégias práticas de sobrevivência.
Uso da liquidez dos investimentos para cobrir necessidades de curto prazo
A liquidez dos investimentos permite transformar ativos em dinheiro rapidamente quando o fluxo de caixa falha. Ativos sem liquidez, como imóveis, podem dificultar o acesso ao dinheiro em uma urgência.
| Característica | Balanço Patrimonial | Fluxo de Caixa |
|---|---|---|
| Foco principal | Riqueza acumulada | Disponibilidade imediata |
| Periodicidade | Mensal ou anual | Diária ou semanal |
| Objetivo | Medir o patrimônio | Controlar o orçamento |
| Ação chave | Investimentos | Redução de gastos |
Como usar os indicadores patrimoniais no planejamento financeiro pessoal
Integrar o cálculo do valor líquido ao cotidiano ajuda a construir um planejamento financeiro pessoal sólido. Assim, dados brutos mostram o progresso real da saúde financeira ao longo do tempo.
Periodicidade adequada para atualizar os registros
Revisões mensais do fluxo de caixa e revisões patrimoniais periódicas
O acompanhamento do fluxo de caixa mensal deve monitorar entradas e saídas com frequência. Já a análise patrimonial pode ocorrer trimestralmente ou semestralmente, mostrando tendências de crescimento.
Documentos, extratos e ferramentas para evitar informações desatualizadas
Planilhas, aplicativos e softwares de gestão ajudam a centralizar informações. Reúna extratos bancários, comprovantes de investimentos e contratos de dívidas para manter registros atuais.
Metas baseadas no patrimônio líquido
Construção de reserva de emergência e redução do endividamento
O patrimônio líquido ajuda a definir metas de segurança. Uma reserva de emergência garante liquidez imediata, enquanto reduzir dívidas caras aumenta o valor disponível.
Equilíbrio entre aquisição de bens, investimentos e liquidez
Manter o equilíbrio exige atenção à liquidez dos investimentos. Muitos bens não ajudam quando não podem virar dinheiro rapidamente durante uma emergência.
"O planejamento financeiro não é sobre restringir o consumo, mas sobre garantir que cada recurso esteja alinhado aos seus objetivos de longo prazo."
Cuidados para interpretar os números com segurança
Evitar contar o mesmo ativo duas vezes ou ignorar obrigações
Ao criar um inventário de bens e dívidas, a precisão é fundamental. Não conte novamente um bem usado como garantia de empréstimo, pois isso distorce a realidade.
Considerar impostos, custos de venda, juros e oscilações de mercado
O valor de mercado de um ativo pode variar. Ao estimar a venda de imóveis ou ações, deduza impostos e taxas de corretagem.
Decisões que podem ser tomadas após a análise
Manter, vender ou trocar ativos com baixa utilidade financeira
Depois da análise, avalie se seus ativos ainda combinam com sua estratégia. Se um bem gera custos sem retorno ou utilidade, vendê-lo pode liberar capital.
Definir prioridades para investimentos e para a quitação de dívidas
Use os indicadores para decidir onde aplicar o excedente financeiro. Quitar dívidas com juros altos costuma ser melhor antes de buscar investimentos de maior risco.
Conclusão
Entender as diferenças entre patrimônio bruto e patrimônio líquido no controle financeiro muda como as famílias cuidam dos recursos. Assim, o foco sai do acúmulo de bens e passa à solidez real das contas.
O balanço patrimonial familiar funciona como um mapa da trajetória econômica. Ele mostra o que sobra depois do pagamento de todas as obrigações. Essa visão ajuda a evitar surpresas em momentos de crise.
Integrar esses conceitos ao planejamento financeiro pessoal permite fazer escolhas mais inteligentes. O investidor separa o que é apenas posse da riqueza líquida disponível. Esse hábito aumenta a segurança para alcançar objetivos de longo prazo.
Acompanhar sempre ativos e passivos garante mais tranquilidade. Controlar os números ajuda a construir um futuro estável. Comece hoje a organizar seus registros e observe o impacto positivo na sua vida financeira.