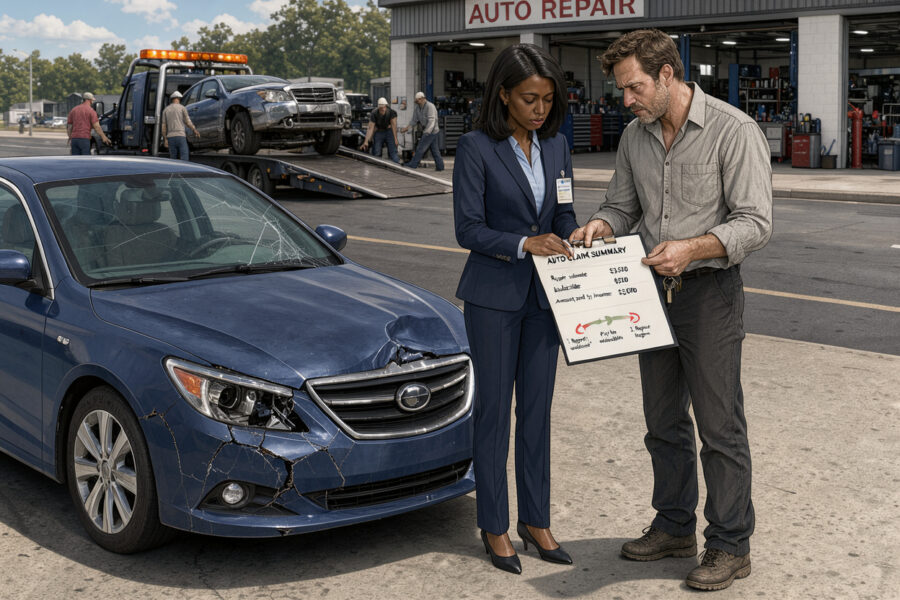
Após uma colisão, surgem dúvidas sobre o conserto e os custos do veículo. Nesse momento, entra a participação obrigatória do segurado, também chamada de valor dedutível. Entender como funciona a franquia em seguros de automóveis após um acidente evita confusão sobre esse pagamento.
Muitos motoristas brasileiros confundem esse pagamento com uma taxa extra. Na verdade, ele mostra o limite de responsabilidade assumido ao contratar a apólice. Entender essa dinâmica ajuda a evitar surpresas financeiras durante o reparo.
Quando o conserto supera o valor definido, a seguradora paga o restante das despesas. Se o custo for menor, o proprietário paga todo o serviço. Essa regra mantém o sistema de proteção sustentável para todos.
Principais pontos de atenção
- A franquia é um valor fixo definido no momento da contratação da apólice.
- Ela só é paga quando o custo do reparo ultrapassa o valor estipulado.
- Se o conserto for mais barato que a franquia, o segurado paga o valor total do serviço.
- O pagamento é feito diretamente à oficina credenciada pela seguradora.
- Escolher o valor ideal da franquia impacta diretamente no preço final do seu seguro.
O que acontece com a franquia depois de uma batida no Brasil
Após uma colisão, o acionamento do seguro segue etapas definidas no mercado brasileiro. O motorista deve manter a calma e avaliar os danos antes de agir.
Entender o fluxo de atendimento ajuda a garantir um reparo seguro e conforme as regras da seguradora. O primeiro passo é registrar oficialmente o evento.
Quando o acidente passa a ser tratado como sinistro
Um acidente de trânsito vira sinistro quando o segurado comunica o fato à companhia de seguros. Esse aviso formal inicia a análise técnica do caso.
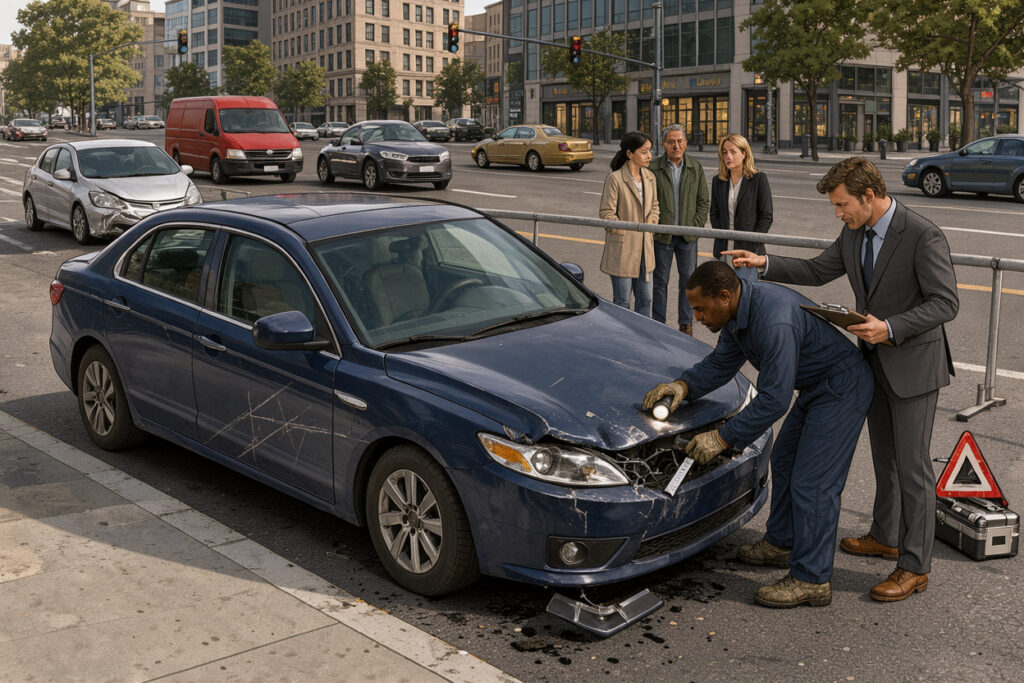
A seguradora verifica se o evento está coberto pela apólice contratada. Depois da notificação, o veículo passa por vistoria. A vistoria avalia a gravidade da colisão e o custo estimado do conserto.
Por que a franquia costuma ser cobrada em danos parciais
A franquia básica é um valor fixo pago pelo segurado em caso de sinistro. Ela se aplica principalmente a danos parciais, quando o reparo custa menos que o limite da perda total.
Essa cobrança representa a participação do motorista nos custos do conserto. Ao pagar parte do prejuízo, o segurado ajuda a manter o equilíbrio financeiro do seguro.
Como a apólice define o valor que ficará com o segurado
O valor da franquia varia conforme as escolhas feitas na contratação. Consulte a apólice para conhecer os limites de cobertura e as regras do seu caso.
Cada contrato tem regras próprias, que podem mudar o valor final. Veja abaixo situações comuns no atendimento de sinistros:
| Tipo de Sinistro | Aplicação da Franquia | Responsável pelo Pagamento |
|---|---|---|
| Danos Parciais | Cobrança obrigatória | Segurado |
| Perda Total | Geralmente isento | Seguradora |
| Danos a Terceiros | Não se aplica | Seguradora |
Ler as condições gerais com atenção ajuda a evitar surpresas. Estar bem informado protege seu patrimônio e garante um atendimento eficiente após imprevistos no trânsito.
Como funciona a franquia em seguros de automóveis após um acidente
Saber como funciona a franquia em seguros de automóveis após um acidente ajuda o motorista a entender o reparo. Após uma colisão, ele deve seguir alguns passos para usar a cobertura corretamente.
O papel do aviso de sinistro na abertura do atendimento
Após qualquer colisão, faça o aviso de sinistro à seguradora. Esse comunicado informa que ocorreu um evento coberto e inicia o atendimento.
Ao registrar o aviso, o segurado informa a data, o local e os envolvidos. Depois, a seguradora gera um protocolo para acompanhar a análise.
Vistoria veicular e avaliação dos danos no carro
Após o aviso, a seguradora solicita a vistoria veicular para avaliar os estragos. O procedimento confirma se os danos combinam com o acidente informado.
Um perito ou uma oficina credenciada examina o veículo com detalhes. A análise lista as peças e os serviços necessários para restaurar o carro.
Diferença entre o valor da franquia e o custo total do reparo
Nos casos de danos parciais, é comum surgir dúvida sobre os pagamentos. A franquia é a parte paga pelo segurado, e a seguradora cobre o restante quando o custo supera esse valor.
Exemplo prático de um conserto com franquia básica
Imagine que uma batida deixou o conserto do carro em R$ 5.000,00. Com franquia básica de R$ 2.000,00, a divisão será esta:
- Valor da franquia: R$ 2.000,00 (pago pelo segurado diretamente à oficina).
- Participação da seguradora: R$ 3.000,00 (pago pela seguradora à oficina).
- Custo total: R$ 5.000,00.
O que ocorre quando o reparo custa menos que a franquia
Se o reparo custar menos que a franquia, acionar o seguro pode não compensar. Nesse caso, o segurado paga todo o conserto, pois a seguradora não cobre valores abaixo do limite contratual.
Avaliar o custo-benefício antes de abrir o sinistro é recomendado. Se o conserto superar pouco a franquia, considere o efeito do histórico de sinistros na renovação futura.
Franquia básica, reduzida e majorada: o que muda para o motorista
Escolher entre a franquia básica e a franquia reduzida exige analisar o perfil do motorista. Cada modalidade equilibra o custo mensal do seguro e o valor pago em um sinistro parcial.
Como funciona a franquia básica na contratação do seguro
A franquia básica é o modelo padrão oferecido pela maioria das seguradoras no mercado brasileiro. Ela representa um valor intermediário, calculado com base no modelo do carro e no perfil de risco do condutor.
Ao escolher essa modalidade, o segurado assume uma responsabilidade financeira equilibrada. É a escolha mais comum para quem busca equilíbrio entre o valor do prêmio e a proteção contra imprevistos.
Quando a franquia reduzida pode elevar o preço da apólice
A franquia reduzida é uma alternativa interessante para reduzir o desembolso imediato em batidas leves. Porém, essa redução no valor da franquia costuma elevar o preço total da apólice.
As seguradoras aumentam o prêmio porque pequenos reparos podem gerar custos maiores com mais frequência. Essa opção é recomendada para motoristas que preferem pagar um pouco mais por mês e evitar surpresas financeiras em acidentes.
Por que uma franquia majorada diminui o prêmio do seguro
Por outro lado, a franquia majorada funciona de modo oposto e pode reduzir o preço do seguro. Ao aceitar uma franquia maior, o motorista assume uma parcela maior do risco financeiro.
Como a seguradora terá menos gastos com pequenos sinistros, ela oferece desconto no prêmio anual. Essa modalidade é indicada para condutores experientes, com histórico de poucos acidentes.
Como comparar mensalidade, franquia e risco financeiro
Para decidir melhor, coloque os números na ponta do lápis. Veja abaixo uma comparação simplificada para ajudar na escolha:
| Tipo de Franquia | Custo do Seguro | Custo no Sinistro | Perfil Indicado |
|---|---|---|---|
| Reduzida | Mais alto | Mais baixo | Motoristas iniciantes |
| Básica | Intermediário | Intermediário | Uso moderado |
| Majorada | Mais baixo | Mais alto | Motoristas experientes |
Avalie sempre a sua capacidade de pagamento em uma emergência. O planejamento financeiro é o melhor aliado para garantir que o seguro cumpra seu papel sem comprometer o orçamento familiar.
Quem paga o reparo do carro após a colisão
Após um acidente, a dúvida sobre quem paga o conserto costuma causar muita ansiedade. A responsabilidade civil e o contrato de seguro definem limites para cada envolvido e organizam o reparo dos danos.
Responsabilidade do segurado no conserto do próprio veículo
O segurado paga a franquia prevista na apólice ao acionar o seguro para seu próprio carro. Esse valor é sua participação obrigatória no custo do reparo.
Após o pagamento desse valor diretamente à oficina, a seguradora assume as despesas restantes. Essa divisão incentiva cautela ao dirigir e mantém o equilíbrio financeiro do contrato.
Participação da seguradora no pagamento da oficina
A seguradora cobre os custos que excedem o valor da franquia. Ela negocia com a oficina credenciada e garante que o veículo retorne às condições originais de uso.
Essa parceria garante um conserto com peças adequadas e mão de obra qualificada. Assim, o segurado não paga a fatura total, apenas sua parte fixa.
Como funciona o reparo de terceiros na cobertura de responsabilidade civil
Quando o segurado causa danos a outros veículos ou propriedades, aciona a responsabilidade civil (RCF-V). Essa cobertura protege o patrimônio do segurado contra prejuízos a terceiros, dentro do limite máximo contratado.
Nesse cenário, a seguradora paga o reparo do outro veículo envolvido. Em regra, o segurado não paga franquia por danos a terceiros, se o sinistro seguir a apólice.
Quando o terceiro não precisa pagar a franquia do segurado
É importante destacar: o terceiro nunca deve pagar a franquia do segurado. A franquia é uma obrigação exclusiva de quem contratou o seguro para seu próprio bem.
Se o terceiro for vítima do acidente, tem direito ao reparo integral, sem custo adicional. A seguradora deve pagar todos os gastos necessários para reparar o dano causado por seu cliente.
Quando a responsabilidade pela batida pode ser contestada
Há situações em que a culpa pelo acidente não é clara ou a dinâmica dos fatos é questionada. Nesses casos, a seguradora pode analisar as provas para verificar se a responsabilidade civil realmente se aplica.
Se houver provas de culpa exclusiva do terceiro ou provas insuficientes, a seguradora pode contestar o pagamento. O segurado deve fornecer o máximo de informações e fotos para ajudar nessa verificação.
| Situação | Quem paga a franquia | Responsável pelo reparo |
|---|---|---|
| Danos no próprio carro | Segurado | Seguradora (acima da franquia) |
| Danos a terceiros | Não se aplica | Seguradora (limite da apólice) |
| Culpa contestada | Depende da análise | Seguradora (após apuração) |
Oficinas credenciadas, orçamento e autorização do conserto
Entender a relação entre seguradora e oficinas credenciadas ajuda a garantir qualidade e transparência no reparo. Após a abertura do sinistro, o conserto segue etapas importantes, como escolher o local e aprovar os custos.
Como a seguradora escolhe ou apresenta oficinas credenciadas
As seguradoras mantêm parceiros selecionados para agilizar o atendimento e controlar custos. Essas oficinas credenciadas passam por avaliações periódicas, que verificam padrões técnicos e de segurança.
Ao acionar o seguro, a companhia geralmente apresenta opções próximas da sua residência ou local de trabalho. Essa rede facilita a logística e pode oferecer descontos na franquia ou serviços adicionais.
O que deve ser conferido no orçamento aprovado
Antes de autorizar o serviço, analise o orçamento enviado pela oficina. Confira se todas as peças são novas e originais, conforme sua apólice.
Confira também se o prazo de conclusão está claro. A transparência nesta fase evita surpresas desagradáveis e ajuda o veículo a voltar logo às condições ideais.
Quando o motorista pode escolher uma oficina não credenciada
Embora a rede referenciada seja prática, o segurado pode escolher uma oficina de confiança, mesmo fora da lista. Porém, confira as regras da apólice, pois essa decisão pode mudar o pagamento.
Diferenças de prazo, garantia e condições de pagamento
Ao escolher uma oficina particular, o segurado deve negociar diretamente os prazos e as condições de pagamento. A garantia do serviço passa a ser responsabilidade da oficina escolhida, não da seguradora.
- Verifique se a oficina oferece garantia por escrito sobre a mão de obra.
- Confirme se o prazo de entrega é compatível com suas necessidades.
- Avalie se a oficina aceita o reembolso ou se exige pagamento direto.
Como registrar divergências sobre peças e serviços
Se encontrar irregularidades ou divergências, formalize a reclamação. O registro escrito, por e-mail ou nos canais oficiais, é a melhor forma de proteger seus direitos.
Documentar as falhas ajuda a resolver impasses sobre a qualidade das peças ou o escopo do reparo. Manter um histórico organizado de todas as comunicações ajuda a garantir que o serviço final atenda às suas expectativas.
Quando a franquia não é cobrada e há indenização integral
Em situações específicas, o seguro automotivo não cobre reparos e oferece a indenização integral. Isso ocorre quando os danos são graves, e recuperar o veículo fica inviável ou caro para a seguradora.
Situações de perda total e critérios previstos na apólice
A perda total costuma ocorrer quando o conserto supera 75% do valor do veículo, conforme o contrato. Após o sinistro, a seguradora avalia se o automóvel ainda oferece segurança para rodar.
Se a oficina credenciada atingir esse limite, a empresa declara perda total. O critério protege o condutor e evita gastos com reparos que não recuperariam a integridade original do carro.
Como a indenização integral é calculada
O valor pago depende da modalidade contratada na apólice. Há duas formas principais de definir esse montante:
- Valor de Mercado Referenciado: Utiliza a Tabela FIPE como base para o pagamento.
- Valor Determinado: Define um valor fixo em reais no momento da contratação.
A seguradora desconta débitos pendentes, como IPVA atrasado ou multas, do valor total da indenização. Manter a documentação em dia ajuda a acelerar o recebimento.
Casos de furto, roubo e impossibilidade de recuperação do veículo
Além de colisões graves, furto e roubo geram indenização integral quando as autoridades não localizam o veículo. Se o carro for encontrado após o pagamento, ele passa a pertencer à seguradora.
A medida protege o patrimônio do segurado e garante o valor acordado, mesmo sem recuperar o bem. Comunicar o sinistro rapidamente ajuda a cumprir os prazos legais.
Diferença entre danos parciais e indenização integral
É importante distinguir esses casos para entender a atuação do seguro em cada evento. Veja a comparação abaixo:
| Característica | Danos Parciais | Indenização Integral |
|---|---|---|
| Custo do reparo | Abaixo de 75% | Acima de 75% |
| Resultado | Conserto do veículo | Pagamento do valor total |
| Franquia | Cobrada | Não cobrada |
O que acontece com a franquia em eventos sem reparo parcial
Na perda total, o segurado não paga a franquia. Como não há conserto, a participação financeira do cliente nos danos parciais deixa de existir.
Essa regra reduz a pressão financeira sobre o motorista em um momento de grande estresse. A seguradora deixa de restaurar o bem e passa a oferecer compensação financeira, simplificando o sinistro.
Direitos, prazos e cuidados após o aviso de sinistro
Após uma colisão, o segurado deve conhecer prazos e procedimentos para evitar problemas. Com o aviso de sinistro, começa a análise técnica. Transparência e organização ajudam o motorista durante essa etapa.
Documentos que podem ser solicitados pela seguradora
Para liberar o conserto mais rápido, a seguradora costuma pedir documentos básicos. A lista inclui o Boletim de Ocorrência, quando necessário, a CNH, o documento do veículo e fotos dos danos.
O segurado deve guardar cópias de tudo que enviar. Organizar esses arquivos em uma pasta digital ou física evita atrasos na análise.
Como acompanhar a vistoria veicular e a análise de cobertura
Após a entrega dos documentos, a seguradora agendará a vistoria veicular para avaliar os danos. O perito verificará se as avarias combinam com o relato do acidente.
O segurado pode acompanhar o processo e pedir esclarecimentos sobre os itens reparados ou substituídos. A comunicação com a oficina credenciada ajuda a monitorar o veículo em tempo real.
O que fazer diante de demora, negativa ou cobrança indevida
O processo pode sofrer atrasos ou resultar em uma negativa de cobertura. Nesses casos, mantenha a calma e registre todas as reclamações para proteger seus direitos.
"O conhecimento dos seus direitos é a ferramenta mais poderosa que um consumidor possui para garantir que o contrato de seguro seja cumprido com integridade e justiça."
Registros importantes para contestar uma decisão
Para contestar uma decisão desfavorável, o segurado deve reunir provas sólidas. Isso inclui:
- Protocolos de atendimento telefônico e números de chamados;
- E-mails trocados com a seguradora ou corretor;
- Fotos do local do acidente e dos danos no veículo;
- Orçamentos comparativos, caso haja divergência técnica.
Quando procurar a seguradora, a ouvidoria e os órgãos de defesa
Se o problema persistir, procure o SAC da seguradora para tentar uma solução amigável. Sem retorno satisfatório, acione a Ouvidoria, que tem prazo legal para reavaliar o caso.
Se a negativa ou cobrança indevida continuar sem justificativa técnica clara, procure o Procon ou a SUSEP. Não hesite em buscar auxílio especializado se seus direitos contratuais forem desrespeitados.
Conclusão
Entender como funciona a franquia em seguros de automóveis após um acidente traz segurança ao motorista em uma crise. Conhecer as modalidades básica, reduzida e majorada ajuda a escolher a proteção ideal para o veículo.
A comunicação rápida do sinistro à seguradora, como Porto Seguro ou Azul Seguros, acelera o início da vistoria. Acompanhar cada etapa da avaliação técnica evita surpresas e assegura que os direitos do segurado sejam respeitados durante o conserto.
O pagamento da franquia ocorre apenas em danos parciais, quando o reparo supera o valor estipulado na apólice. Em situações de perda total, o segurado recebe a indenização integral sem arcar com esse custo adicional.
Ler atentamente as condições gerais do contrato evita dúvidas sobre a participação financeira em oficinas credenciadas. Manter a documentação organizada facilita o processo e agiliza a liberação do carro. Usar o seguro com consciência transforma o estresse em uma experiência eficiente e transparente.