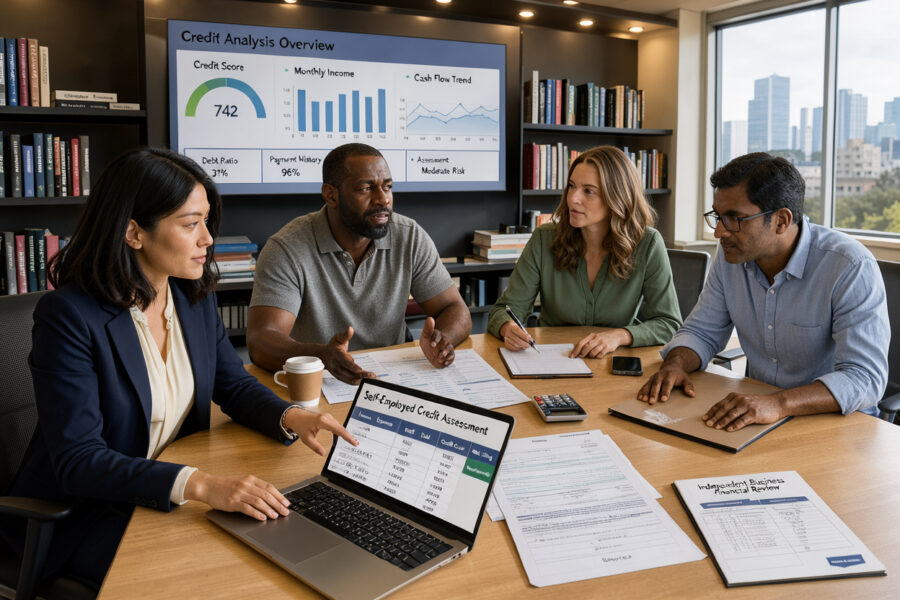
Muitos brasileiros enfrentam dificuldades ao pedir empréstimos ou financiamentos sem emprego formal. O processo de como funciona a análise de crédito para trabalhadores autônomos exige provas claras da capacidade financeira.
Bancos e fintechs procuram entender o fluxo de caixa do cliente. Eles analisam documentos, como a declaração de imposto de renda, que mostra os ganhos anuais. Extratos bancários detalhados também ajudam a confirmar a saúde das finanças pessoais.
A comprovação de renda informal também é importante nesse processo. Pagamentos em dia e movimentações constantes em contas digitais aumentam as chances de aprovação. Ao final, o banco pode liberar o valor, reduzir o limite ou negar o pedido, conforme o risco calculado.
Principais pontos de destaque
- A comprovação de renda é essencial para obter aprovação bancária.
- A declaração de imposto de renda é um documento fundamental.
- Movimentações bancárias constantes fortalecem o perfil do solicitante.
- O histórico de pagamentos influencia diretamente a decisão final.
- Instituições avaliam o risco antes de liberar qualquer montante.
O cenário atual do crédito para trabalhadores autônomos no Brasil
O mercado financeiro brasileiro está mudando a forma de avaliar quem trabalha por conta própria. Antes, a falta de holerite tradicional quase impedia o acesso ao crédito, mas tecnologia e abertura mudaram esse cenário.
Por que a análise de renda autônoma ganhou relevância no mercado financeiro
A comprovação de renda informal virou um apoio estratégico para as instituições financeiras. Com o crescimento do empreendedorismo e da economia de plataformas, bancos viram nesse público muitos clientes potenciais.
"A inclusão financeira de profissionais autônomos é o motor que impulsiona a modernização do crédito no Brasil, permitindo que o talento individual seja reconhecido como garantia de solvência."
Como bancos e fintechs avaliam profissionais sem carteira assinada
Hoje, a análise de risco financeiro não depende apenas de um documento fixo. As instituições cruzam dados bancários, histórico de pagamentos e até hábitos de consumo usando algoritmos avançados.
- Análise de fluxo de caixa em contas correntes.
- Verificação de pagamentos recorrentes de contas de consumo.
- Cruzamento de dados com birôs de crédito.
O impacto da digitalização, do Cadastro Positivo e do Open Finance
A digitalização centralizou e facilitou o acesso ao histórico financeiro do trabalhador. Cadastro Positivo e Open Finance oferecem visão 360 graus da saúde financeira e agilizam a comprovação de renda informal.
Quais informações podem ser compartilhadas com autorização do trabalhador
Com a autorização do usuário, instituições acessam transações, limites de crédito em outros bancos e padrões de gastos. Essa transparência facilita a análise de risco financeiro e revela a capacidade real de pagamento.
Por que os critérios variam entre instituições financeiras
Cada banco ou fintech tem sua própria política de crédito e seu apetite ao risco. Algumas analisam dados de longo prazo; outras priorizam a movimentação recente. Por isso, uma proposta pode ser aceita em um lugar e recusada em outro.
Como funciona a análise de crédito para trabalhadores autônomos
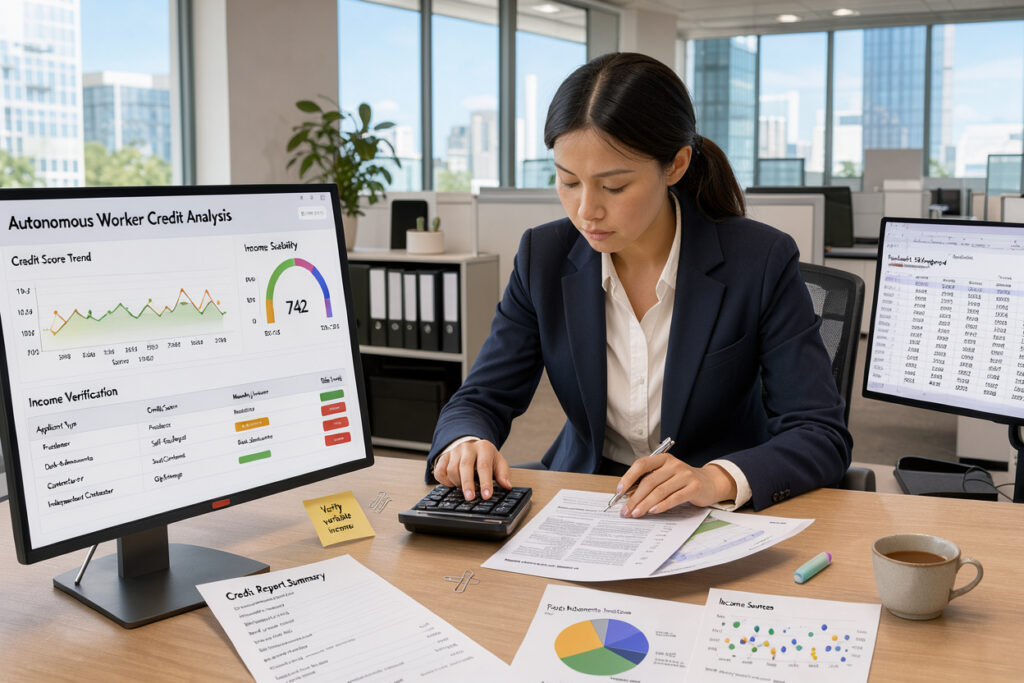
A análise de risco financeiro reúne dados para decidir se o crédito pode ser concedido a quem não possui holerite. Entender como funciona a análise de crédito para trabalhadores autônomos ajuda a organizar as finanças e buscar recursos.
As principais etapas da avaliação de risco financeiro
O processo começa com a coleta de informações sobre a saúde financeira do solicitante. As instituições usam extratos bancários para verificar a regularidade das entradas e saídas na conta do profissional.
Além disso, o sistema cruza dados de diferentes fontes para validar as informações fornecidas. Assim, a instituição vê melhor a estabilidade do negócio ou serviço.
O papel do score de crédito e do histórico de pagamentos
O score de crédito mede a confiança que o mercado deposita no consumidor. Ele considera o comportamento financeiro ao longo do tempo e mostra se a pessoa honra compromissos.
O histórico de pagamentos é essencial nessa avaliação. Pagar em dia boletos de luz, água e faturas de cartão ajuda a criar uma boa reputação nos bancos.
Como a instituição estima a capacidade de endividamento
Para definir o empréstimo, o banco calcula a capacidade de endividamento do solicitante. O cálculo mostra quanto da renda mensal pode pagar nova parcela sem afetar o sustento básico.
Relação entre renda média, despesas fixas e valor solicitado
A instituição calcula a média dos ganhos mensais e desconta as despesas fixas declaradas ou identificadas. Se a parcela superar a margem de segurança, o banco pode sugerir outro valor.
Influência de dívidas ativas, atrasos e limites disponíveis
Dívidas ativas ou atrasos registrados em órgãos de proteção ao crédito prejudicam a avaliação. O uso excessivo do limite do cheque especial também alerta os analistas de risco.
Por que a análise pode resultar em aprovação, redução do valor ou recusa
O resultado depende do equilíbrio entre pontos positivos e negativos do perfil. Uma aprovação integral ocorre quando o histórico é impecável e a renda combina com o valor solicitado.
Em outros casos, a instituição pode oferecer uma redução do valor para diminuir riscos. A recusa ocorre quando o sistema vê renda comprometida, tornando o empréstimo perigoso para ambas as partes.
Documentos e formas de comprovação de renda informal
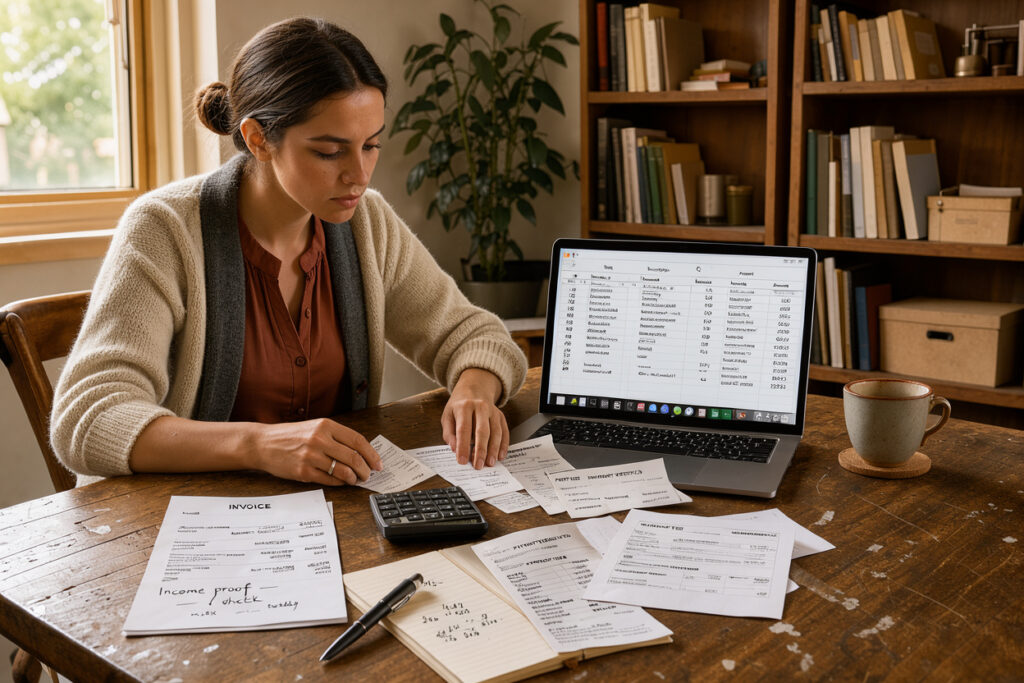
Reunir os comprovantes certos é o primeiro passo para mostrar sua renda informal aos bancos. Sem salário fixo, a comprovação de renda informal mostra que você pode pagar suas contas.
Extratos bancários como evidência de entradas recorrentes
Os extratos bancários ajudam a confirmar o fluxo de caixa de um trabalhador autônomo. Eles mostram recebimentos regulares e ajudam o banco a calcular a média mensal das entradas.
Para facilitar a análise, use uma conta exclusiva para atividades profissionais. Assim, gastos pessoais não se misturam ao faturamento do negócio.
Declaração de Imposto de Renda e recibos de prestação de serviços
A declaração de imposto de renda é um documento muito respeitado pelo mercado financeiro. Ela apresenta os ganhos anuais e dá credibilidade ao histórico financeiro do solicitante.
Recibos de serviços emitidos para clientes servem como prova complementar. Eles descrevem o trabalho realizado e confirmam a origem legal dos valores recebidos.
Notas fiscais, contratos, comprovantes de pagamento e registros profissionais
Guardar notas fiscais e contratos organizados fortalece o perfil do solicitante. Esses documentos comprovam uma atividade econômica contínua e estável.
- Notas Fiscais: Essenciais para formalizar a venda de produtos ou serviços.
- Contratos: Demonstram compromissos de longo prazo com clientes.
- Registros Profissionais: Comprovam a atuação em conselhos de classe ou associações.
Como organizar documentos de diferentes fontes de renda
Quem tem várias fontes de receita precisa manter os documentos bem organizados. Crie uma pasta digital ou física, separando os arquivos por mês e tipo de cliente.
Essa prática facilita a visão do faturamento total. Quando o banco pedir os documentos, tudo organizado transmite profissionalismo e segurança.
Cuidados para manter informações consistentes entre os comprovantes
A consistência pesa na análise de risco. Os valores da sua declaração de imposto de renda devem combinar com seus extratos bancários.
Diferenças grandes entre declarações e movimentações podem causar desconfiança. Mantenha registros atualizados para evitar erros e possíveis recusas de crédito.
Quando a falta de documentação dificulta a aprovação do crédito
A falta de registros formais é a principal causa de negativas de empréstimos. Sem provas concretas, o banco não consegue calcular com precisão o risco de inadimplência.
| Documento | Nível de Confiança | Impacto na Aprovação |
|---|---|---|
| Imposto de Renda | Muito Alto | Essencial |
| Extratos Bancários | Alto | Muito Importante |
| Recibos Simples | Médio | Complementar |
Organizar documentos, portanto, é uma decisão estratégica. Quanto mais clara for sua comprovação de renda, maiores serão as chances de obter taxas competitivas. Você também poderá conseguir prazos adequados às suas necessidades.
Fatores que podem aumentar ou reduzir as chances de aprovação
A aprovação de crédito para autônomos depende de vários fatores, além da renda mensal. As instituições avaliam o comportamento do solicitante para reduzir riscos de inadimplência.
Regularidade dos recebimentos e estabilidade da atividade profissional
A previsibilidade é essencial para os bancos. Recebimentos constantes tornam a análise de risco financeiro mais favorável.
A estabilidade profissional também conta pontos. Manter um negócio ou prestar serviços por longo período transmite confiança aos credores.
Score de crédito, Cadastro Positivo e histórico de pagamentos
O score de crédito indica sua saúde financeira. Ele mostra como você paga contas e cumpre obrigações.
O Cadastro Positivo reúne dados sobre seu histórico de pagamentos. Manter as contas em dia aumenta sua pontuação e facilita juros menores.
Comprometimento da renda com empréstimos e outras obrigações
As instituições limitam o valor das parcelas para evitar sobrecarga financeira. Geralmente, as parcelas não devem superar 30% dos ganhos mensais comprovados.
Como atrasos recentes afetam a análise de risco financeiro
Atrasos pontuais podem servir como alerta. Mesmo com bom histórico de pagamentos, falhas recentes podem reduzir temporariamente seu score de crédito e dificultar a aprovação.
Por que movimentar a conta não significa ter renda comprovada
Muitos autônomos acreditam que movimentar a conta basta. Porém, o banco precisa separar receita bruta de despesas operacionais.
Por isso, exige documentos formais para confirmar a renda real.
Diferenças entre solicitar empréstimo pessoal, cartão ou financiamento
Cada produto financeiro tem exigências próprias. O empréstimo pessoal pode ser mais flexível, enquanto o financiamento imobiliário exige documentos mais rigorosos.
Essa exigência ocorre devido ao longo prazo do contrato.
| Produto | Nível de Exigência | Foco da Análise |
|---|---|---|
| Cartão de Crédito | Moderado | Score e renda mensal |
| Empréstimo Pessoal | Moderado | Capacidade de pagamento |
| Financiamento | Alto | Estabilidade e garantias |
O que o trabalhador autônomo pode fazer antes de solicitar crédito
A busca por um empréstimo começa antes do formulário no banco. O planejamento financeiro traz mais segurança e melhores condições ao buscar recursos para o negócio ou necessidades pessoais.
Como separar as finanças pessoais das movimentações profissionais
Misturar o dinheiro da empresa com o orçamento doméstico é um erro comum. Contas separadas mostram o lucro real e facilitam a comprovação de renda às instituições financeiras.
Quais documentos devem ser reunidos e atualizados
Organize extratos bancários, declarações de Imposto de Renda e contratos de prestação de serviços. Esses documentos demonstram profissionalismo e organização, fatores importantes na análise de crédito.
Como consultar o score e corrigir informações incorretas
Consulte regularmente seu score nos órgãos de proteção ao crédito. Se encontrar dados desatualizados ou incorretos, peça a correção imediatamente para proteger seu perfil.
Por que comparar taxas, prazos, tarifas e o custo efetivo total
Não aceite a primeira oferta de empréstimo pessoal. Analise o Custo Efetivo Total (CET), que inclui juros, taxas e encargos, para escolher a opção mais barata.
Como evitar propostas fraudulentas e cobranças antecipadas
Desconfie de empresas que exigem depósitos antecipados para liberar crédito. Essa prática indica um golpe e deve ser evitada para proteger seu patrimônio.
Quando renegociar dívidas antes de pedir um novo empréstimo
Se você tem pendências ativas, tente quitá-las ou renegociá-las primeiro. Limpar o nome aumenta suas chances de aprovação e melhora sua reputação financeira.
Como escolher um valor de parcela compatível com a renda variável
Sua renda pode oscilar durante o ano. Calcule sua capacidade de endividamento com cuidado, para pagar a parcela até nos meses de menor faturamento.
| Ação Preventiva | Benefício Principal | Impacto no Crédito |
|---|---|---|
| Separar contas | Clareza financeira | Alta confiabilidade |
| Consultar Score | Identificar erros | Melhor pontuação |
| Comparar CET | Economia real | Menor custo total |
| Renegociar dívidas | Nome limpo | Maior aprovação |
Conclusão
Entender como funciona a análise de crédito para trabalhadores autônomos exige atenção constante à vida financeira. Organizar documentos e conhecer o próprio fluxo de caixa aumenta as chances de obter recursos.
Itaú, Bradesco e Nubank buscam segurança antes de liberar valores. Registros impecáveis mostram responsabilidade e influenciam diretamente a percepção de risco do banco.
A capacidade de endividamento deve ser calculada com cautela para evitar surpresas negativas. Parcelas dentro do orçamento mensal protegem o patrimônio e mantêm as contas saudáveis a longo prazo.
Comparar taxas em diferentes plataformas ajuda a encontrar melhores condições de mercado. O trabalhador que estuda as opções disponíveis toma decisões mais inteligentes e seguras para o negócio.
Manter o Cadastro Positivo atualizado e o score em dia é fundamental para buscar crédito. Um planejamento financeiro sólido transforma sonhos em realidade com equilíbrio e sustentabilidade.